

- 简
- 繁
- En


高樓齡物業按揭五大障礙:樓齡、僭建與驗樓、物業估值、樓契不全及大維修|樓‧言板
发布: 2026-09-15 07:00
撰文: 莊錦輝


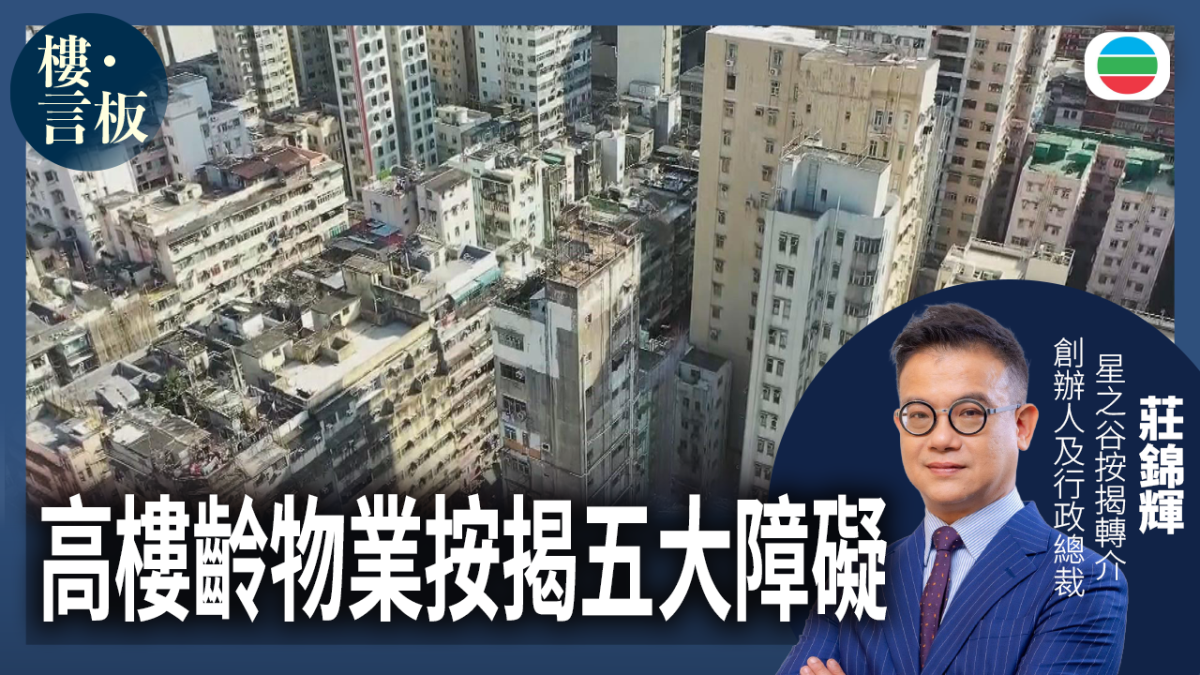
舊樓雖然具備實用率高、社區配套成熟及入場門檻相對較低等優點,但在按揭審批的機制與條款上,其複雜程度遠高於一手新盤或新式屋苑。不少買家在簽訂臨時買賣合約後,才發現銀行因樓齡過舊而縮短還款期或扣減按揭成數,最終面臨資金緊張的困境。準買家在落訂前,必須精算以下五大核心注意事項。
一、高樓齡限制
現時本港銀行普遍以「75減」樓齡或人齡來釐定私樓按揭的最長還款年期。若然買家希望承造傳統最長的30年按揭,物業的樓齡最高不能超過45年。一旦物業樓齡達到55年,銀行計算出的最高還款期可能只剩下20年。
還款期大幅縮短,意味著每月的供款金額會隨之顯著增加,買家必須提供更高的每月入息才能通過供款與入息比率(DTI)不多於50%的審批要求。
值得注意的是,個別銀行亦歡迎舊樓齡物業的業主來承按,可以用「80減」樓齡去作為計算基礎,令按揭年期得以延長。另外,個別大型屋苑因為配套、地理優勢,即使樓齡超過45年,仍然可以批出30年還款期。
二、僭建及違規改動
樓齡偏高的私樓物業,常有改建、僭建(如天台屋、平台封頂)或劏房等情況。審批舊樓按揭時,按揭保險公司及銀行極有可能安排專人上門視察(驗樓)。若發現物業附帶未遵從的屋宇署清拆令,或存在嚴重影響結構安全的改動,銀行有機會要求借款人簽署承諾書並扣減按揭成數,亦可能要求保留部分資金作維修保證金,甚至直接拒絕批出按揭。
三、估價不足
高樓齡私樓由於市場成交稀少、缺乏近期參照個案,估值未必能貼近目前物業的市值。而且當估價行職員實地驗樓時,若發現物業內部結構破損嚴重,又或者有嚴重滲水或水電線老化等問題,會影響物業估值,導致買家面臨估價不足的風險,需要準備額外首期來填補差額。
四、樓契遺失與缺契風險
高樓齡物業的紙本樓契,在業主完成供樓後,自行保存樓契時容易令樓契損毀;另外,頻繁轉手的物業,在買賣過程亦可能令部分樓契缺失。一旦樓契不完整,絕大部分銀行為防範法律風險,均會拒絕批出按揭,部分銀行亦不接受補契樓申請按揭,所以買家在簽署臨時買賣合約前,務必透過律師查核物業樓契是否完整,以免落訂後因無法上會而招致訂金損失。
五、大廈維修令
高樓齡私樓往往伴隨着大廈需要進行大規模強制驗樓或大維修的問題。若大廈已被屋宇署發出維修令,而業主立案法團已通過龐大的維修工程,買家在簽約前必須查明相關費用是由賣方承擔還是由買方接手。未解決的大維修費用如由新買家負責,雖然銀行審批按揭時不會扣減物業估值,但新買家亦需要多預留一筆資金以作維修之用,對整體的財務規劃有深遠影響。
星之谷按揭轉介創辦人及行政總裁
莊錦輝
本文僅代表作者觀點,不代表無綫新聞立場。
更多新闻
提高預售門檻 最終影響地價|C觀點

貨尾盤搶攻 施政報告前哨戰|樓·言板

北都樓市爆發力 料將在末季顯現|樓‧言板
一手群起 資金潮湧 「金九銀十」推升樓市|樓·言板
額外地積比率先導計劃|樓‧言板
利好因素主導 樓市中場休息後再發力|樓‧言板
東維港灣區發展提速:紅磡重建項目成交的市場啟示|樓·言板
新盤票王破紀錄 樓市邁向新升軌|樓·言板
热门新闻


条款及细则
条款及细则
随时随地观看新闻,立即下载


Copyright 2026 TVB Limited