

- 简
- 繁
- En


虛擬資產須扎根實業 港股上鏈宜穩中求進|會長視角
發佈: 2026-10-08 07:00
撰文: 陳志華


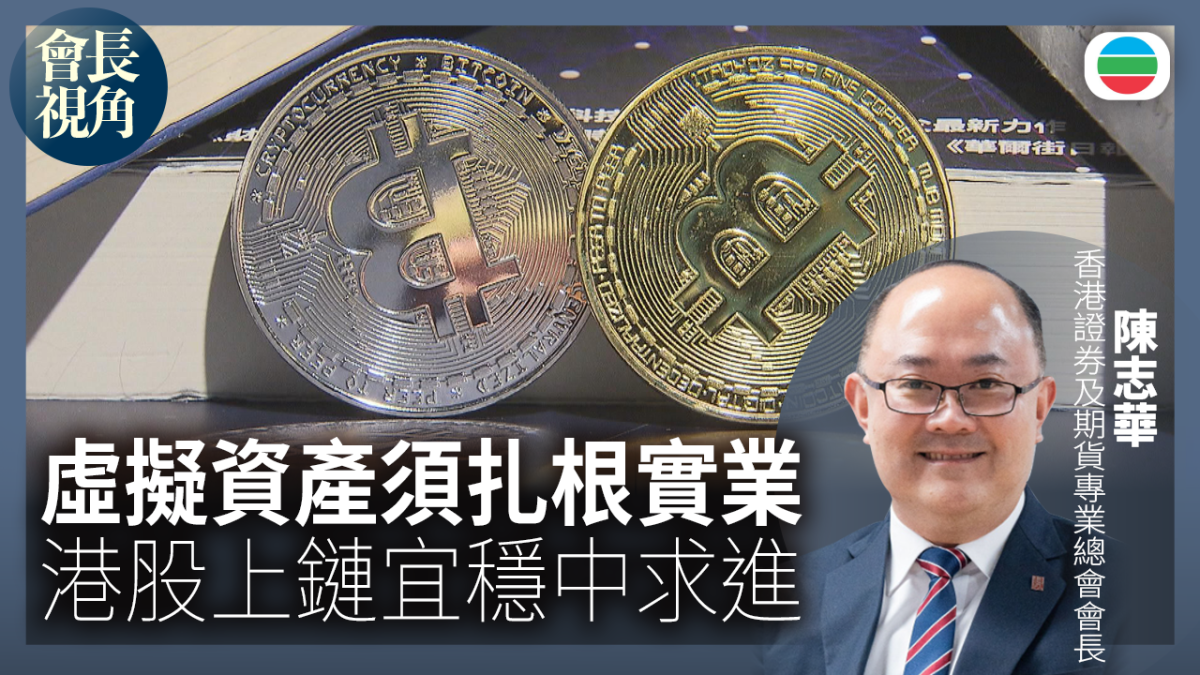
自1840年錯過工業革命,國門被船堅炮利打開,中華民族承受百餘年苦難。歷史教訓說明,面對科技革命與產業重組,中國不能再次缺席。香港發展虛擬資產,業界常感監管偏嚴,此有內在邏輯:中國是一個大陸法系的國家,非常的強調於領導的權威或者整個組織架構的一個穩定和做任何事情要三思而後行,所以行為習慣是慢慢做試點,然後的話看一下反饋,然後再慢慢推廣。我們對於試錯的容忍度還是比較低的,而且的話現在已經過了金融經濟高速發展的時代。金融經濟高速發展年代已過,九十年代日新月異的景象難再重現,今日決策必須慎之又慎。發展前期或難免,但新事物不應一擁而上;過快恐致「一地雞毛」。金融工具與生產力必須匹配,市場自然擁抱。惟從嚴監管與市場創新須平衡,既要保護中國和香港投資者,也不能落後美國。
虛擬資產不能是空中樓閣,最終須承載實際價值,與生產力掛鈎。美國在虛擬資產領域已佔先機。若香港只將其視為投機工具,優勢微乎其微。美國平台已能滿足相關需求,資金並無強烈誘因遷來香港。香港出路在於結合內地優質資產,以更順暢方式推向國際,釋放內地生產力。傳統證券化適合部分資產,新興資產則可能更適合代幣化;這並非否定傳統金融,而是要求工具與資產特性相配。香港活動繁多,不少淪為名利場或打卡場合,參與者來來去去,缺乏新活水,業內有「老餅聚會」之嘆。
美國證監會已發布「創新豁免」,容許合資格機構未來五年發行紐交所、納斯達克股票代幣化版本,美股RWA進入合規時代,股票上鏈競賽開始。全球股票市值逾160萬億美元,代幣化股票是鏈上資產增長最快領域。香港在數碼債券、穩定幣及代幣化基金均居前列,唯獨股票缺席,市場無合規代幣化港股。需求繞道釋放,或成無股權、無分紅合成敞口,或落入無牌與脫錨風險,香港既流失流量與定價權,投資者亦缺保障。
放行港股RWA收益清晰。港股總市值約45萬億港元,日均成交不足3,000億港元,近期更不足1,000億港元,2,772間上市公司中逾2100間日均成交不足1億元,流通性不足與碎片化問題突出;上鏈可匯聚全球小額資金與零散資本,改善流通。港股有全球稀缺AI及科技股份,上鏈可拓展全球接入,鞏固香港離岸人民幣中心地位,助力人民幣國際化;香港具備全鏈條基礎設施,若率先打通股票一環,有機會成為亞洲最完整代幣化資本市場樞紐。香港不是只求不缺席參與,更要爭取國際領導地位。
《施政報告》及香港首份五年規劃已明確推動代幣化資產,證監會亦確立「相同業務、相同風險、相同規則」原則,頂層設計與基礎設施已就緒。美國正把傳統金融霸權向鏈上延伸,歐洲與亞洲加速布局,窗口不會永遠敞開。香港應穩中求進,既不缺席,也不冒進;在強監管、保護投資者前提下,加快研究及放行港股RWA,讓虛擬資產扎根實業,連結內地優質資產,方為戰略選擇。
香港證券及期貨專業總會會長
陳志華
本文僅代表作者觀點,不代表無綫新聞立場。
更多新聞
人工智能投資資訊的風險與投資者的自主思考|會長視角

把握規劃機遇 提升專業價值|會長視角
CRS與FATCA:免費奉上敏感資料的「惠鄰」之舉|會長視角
認清高息ETF背後代價 3555策略取捨與風險解構|會長視角
港元聯繫匯率制度的再思考|會長視角
恒指落後非戰之罪 魚臭豈能歸咎釣竿|會長視角
電車司機的牢獄之災 與消失的問責|會長視角
從7709事件看財經網紅監管的公平性問題|會長視角
熱門新聞


條款及細則
條款及細則
隨時隨地觀看新聞,立即下載


Copyright 2026 TVB Limited