

- 简
- 繁
- En


荊途|理解投資
發佈: 2026-10-06 07:00
撰文: 何國良


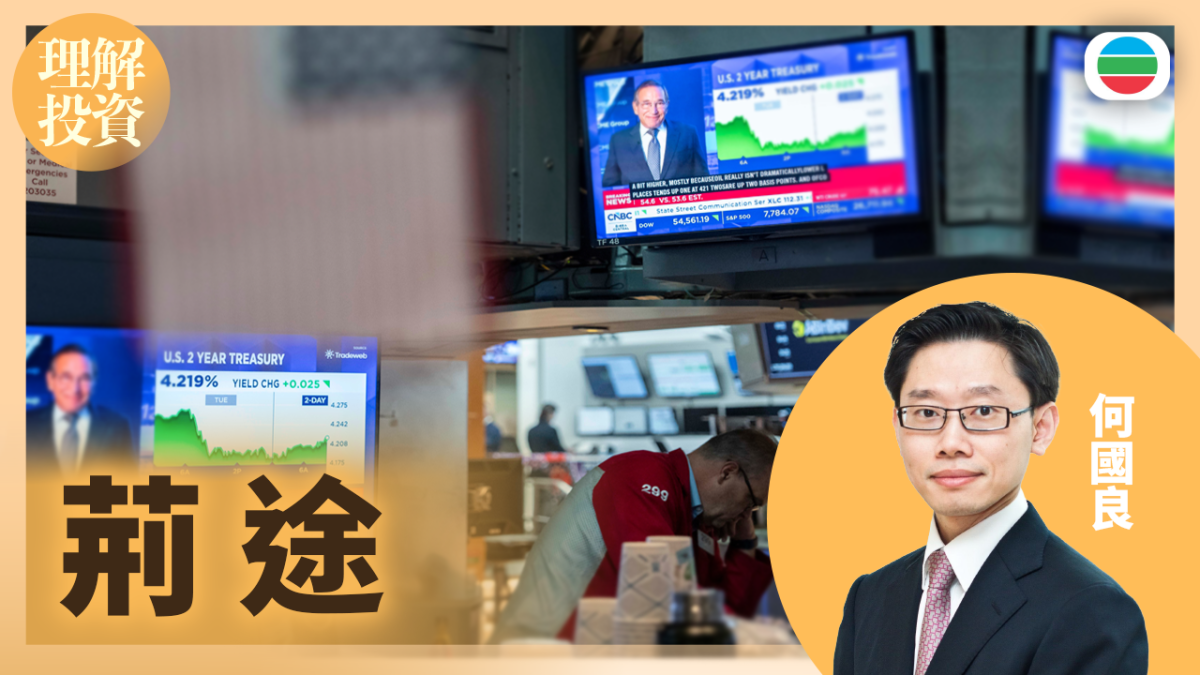
第三季剛剛結束。翻開九月最後幾天的市況紀錄,股市跌得不多,但總叫人放不下心。美國十年期國債孳息率至2002年以來最高的5.34%。美國戰略石油儲備降到1982年以來最低。兩組數字一高一低,差了二十年,卻同時出現在同一個月份。
這條路,前面看來佈滿荊棘。
先說息口。年初市場還在討論減息要減多少次,到了今天,話題已經變成會不會持續加息。雖然有聯儲局委員出言降溫,兩年期孳息應聲回落,但長債孳息依然高企。結果,短端聽央行,長端聽市場。市場擔心的,不只是通脹會不會反覆,還有政府赤字愈來愈大,債券供應源源不絕,總要以更高的利率才有人去承接。資金成本一抬高,股票的估值便要重新計算。過去兩年靠將來支撐的升幅,現在要面對現在的利率。
而更麻煩的是,股和債不再互相保護。傳統的投資組合講究平衡,股市跌時,債券通常會升,替投資者擋一擋。但在通脹與高息並存的環境下,兩者往往同跌。今年以來,美國國債的總收益率-2.6%。投資者過去倚賴的分散策略,在這個階段並不管用。而且,其他地區政府債券因美孳息上升而出現漣漪效應,英國30年國債孳息亦突破了6%。令市場開始將對金融體系的穩定抱懷疑態度,加上有報道指,為改善政府財政,英國政府有意向銀行加徵額外稅項,令近年一直表現持續強勁的金融板塊出現了少見的波動。
中東戰火未熄,油價隨每一則前線消息上落。以往遇上供應衝擊,美國可以動用戰略儲備,替市場降溫。但儲備放了又放,水位已經見底,這張牌愈打愈薄。分析指出,儲備正隨戰事拖長而失去效力。換句話說,下一次油價急升,市場可能找不到緩衝。能源成本是一切成本的起點,油價不回落,通脹便難以真正受控。通脹不受控,央行便難以放鬆。這是一個彼此扣連的圈。
美國中期選舉臨近,政府財政與外交和經濟政策頓成了討論焦點,在媒體集中報導下,會令長期存在的問題如政府財赤和債務風險更放大地在市場反映出來,做成市場價格波動的泉源。同時之間,可愛的選民單純,發覺自己花在日常用品的支出比起兩年要多時,無論當政者如何細訴政策本身會為他們帶來如何偉大的長遠好處,對投票的每位一點也不會管用。因此,普遍預測中期選舉會給執政黨帶一記悶棍。這將會成為經濟因素和地緣政治因素以外,第三個令未來一段路殊不好走的潛在風險點。
路雖難行,但並非無路可走。
上周金融類股份的波動已經叫不同地區政府當局意識到,一旦市場對風險看法越趨保守的話,會令市場失衡的狀況頓時降臨,屆時,恐慌性拋售會隨時出現,危機暴現。所以上周提及的中美元首會議以至後續一連串的兩方以至三方會議將會是政府間協調以平衡潛在風險的關鍵時節。且看他們如何披荊斬棘吧 !
何國良, Patrick HO, CFA
本文僅代表作者觀點,不代表無綫新聞立場。
更多新聞

熱門新聞


條款及細則
條款及細則
隨時隨地觀看新聞,立即下載


Copyright 2026 TVB Limited